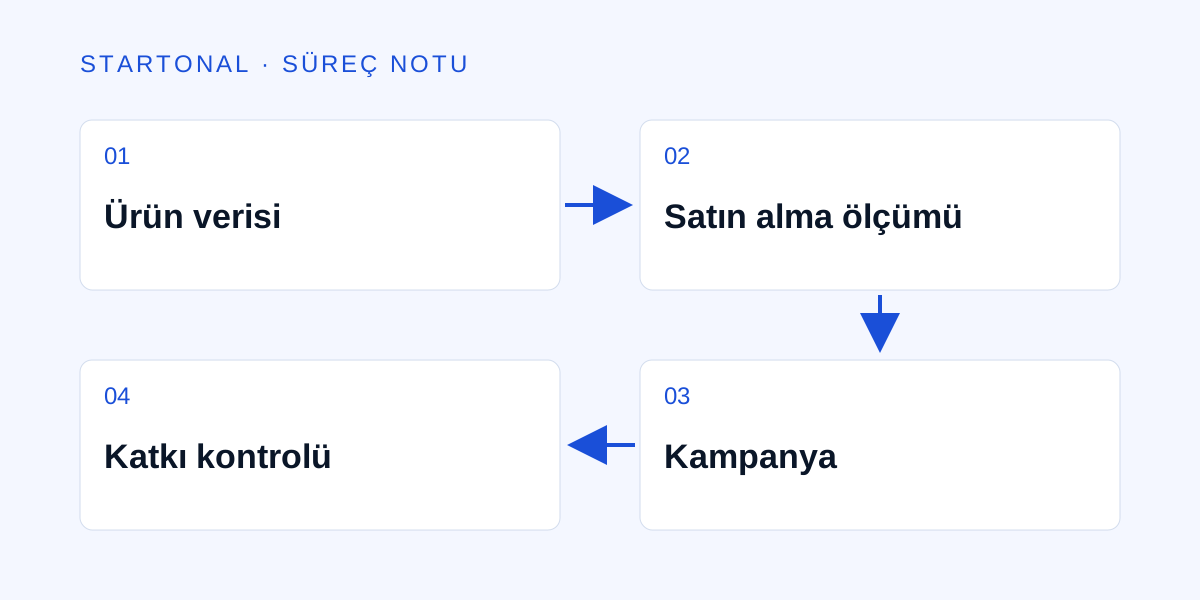
E-ticaret Google Ads yönetimi, reklam hesabını açmaktan önce hangi siparişin işletmeye katkı sağladığını belirlemekle başlar. Ürün verisi, satın alma ölçümü ve stok kontrolü hazır değilse kampanya daha fazla veri üretir; fakat bu veri doğru karar vermeye yetmeyebilir. Bu rehber kampanya mimarisini, bütçe kararını ve günlük kontrol işlerini birlikte ele alır.
E-ticaret Google Ads yönetimi için kampanya yapısı
Kampanya yapısı, ürün kataloğunun bütün kategorilerini ayrı bütçelere bölmek değildir. Ayrı karar vermeniz gereken hedefleri görünür hale getiren bir çalışma düzenidir. Marka talebini karşılama, yeni ürün aramalarına erişme ve ürün verisini kullanarak farklı reklam alanlarında yer alma farklı ihtiyaçlardır. Bütçe, stok veya ekonomik hedef ayrı yönetilmeyecekse daha fazla kampanya oluşturmanın operasyon maliyeti olabilir. İlk taslağı reklam panelinden önce bir karar dosyasında hazırlayın.
Marka aramasıyla ilk kez ürün arayan kullanıcı aynı soruyu sormaz. Marka kampanyasının yüksek verimliliği, bütün edinme faaliyetinin başarılı olduğunu tek başına göstermez. Marka, marka dışı arama ve ürün odaklı kampanyaları değerlendirmede bu farkı görünür tutun. Ayrı kampanya açmanın anlamı ancak ayrı bütçe, hedef veya operasyon kararı verebilmektir; sırf rapor kalabalığı için hesabı parçalamayın.
Google’ın Performance Max açıklaması, bu kampanya türünün Google envanterlerinde hedef odaklı çalıştığını belirtir. Bu özellik her mağazada tek başına yeterli olacağı anlamına gelmez. Hedef, veri kalitesi, kreatif üretimi ve kontrol ihtiyacı seçimde birlikte değerlendirilmelidir. Manuel yönetilebilir bir yapı ile otomasyon arasında karar verirken ekibin kontrol kapasitesini de hesaba katın.
Ürünleri yalnız kategori adına göre gruplamayın
Aynı kategoride düşük marjlı giriş ürünüyle yüksek marjlı tamamlayıcı ürün bulunabilir. Stok derinliği, teslimat kapasitesi ve katkı payı benzer ürünleri birlikte değerlendirin. Az sayıda sipariş üreten çok küçük gruplar raporun oynaklığını artırabilir. İstatistiksel belirsizliği saklamak yerine veri birikmesini bekleyin; bütün işletmeler için geçerli sihirli bir sipariş eşiği yoktur.
Diğer sütunları görmek için yatay kaydırın.
| Çalışma alanı | İncelenecek soru | Kontrol girdisi |
|---|---|---|
| Marka araması | Zaten markayı arayan kişiye doğru sayfa sunuluyor mu? | Gerçek sorgu kapsamı, açılış sayfası ve marka dışı sonuçtan ayrılan rapor. |
| Marka dışı arama | Ürün arayan kişinin niyeti teklif ile uyuşuyor mu? | Sorgu örnekleri, ürün açıklığı, maliyet ve sipariş katkısı. |
| Ürün odaklı reklam | Doğru varyant, fiyat ve stok gönderiliyor mu? | Merchant Center durumu, ürün feed ve mağaza eşleşmesi. |
| Performance Max | Hedef, ürün verisi ve kreatifler birlikte hazır mı? | Seçili dönüşüm hedefleri, öğeler ve gerçek hesap seçenekleri. |
Tablo bütün mağazaların bu alanlar için ayrı kampanya açması gerektiğini söylemez. Bir iş kararını ayrı takip edebilmek için hangi rapor veya bütçe ayrımının gerekli olduğunu gösterir. Aynı ürün grubunu iki yerde kullanıyorsanız kampanyaların etkileşimini ve toplam hesabı birlikte değerlendirin. Tek kampanyanın panelde daha iyi görünmesi, işletmenin toplam sipariş katkısının arttığını kanıtlamaz.
Satın alma ölçümünü teklif hedefiyle eşleştirin
Birincil ve ikincil dönüşüm ayrımı
Google’ın birincil ve ikincil dönüşüm belgesi, standart hedeflerde teklif optimizasyonunda kullanılan eylemlerle gözlem amaçlı eylemleri ayırır. Ayrıca özel hedeflere eklenen ikincil eylemlerin de teklif için kullanılabileceğini belirtir. Bu nedenle bir olayı yalnız “ikincil” işaretlemekle yetinmeyin; kampanyanın gerçekten hangi hedefi kullandığını kontrol edin. Bu kapsam 9 Ekim 2026 tarihinde resmi belgede incelenmiştir.
- Satın alma olayı gerçek sipariş kabulünde çalışmalı; ödeme butonu tıklaması satın alma sayılmamalıdır.
- İşlem kimliği, para birimi ve ürün değerleri örnek siparişle karşılaştırılmalı; sayfa yenilemesi aynı satışı yeniden yazmamalıdır.
- Merchant Center ürün fiyatı, bulunurluğu ve açılış sayfası gerçek mağazayla tutarlı olmalıdır.
- İade ve iptallerin raporlamaya nasıl yansıyacağı belirlenmeli; ham brüt satış verisi net sonuç diye sunulmamalıdır.
- İzin tercihleri ve üçüncü taraf etiketleri teknik ekiple kontrol edilmelidir.
Bu kontroller için GA4 ve GTM ölçüm rehberi iyi bir başlangıçtır. Reklam hesabını yöneten kişinin ödeme altyapısına veya müşteri bilgilerine gereksiz erişimi olmamalıdır; hesap sahipliği işletmede kalmalıdır.
Bir e-ticaret kampanyasında sepet ekleme veya ödeme başlangıcı müşterinin ilerlediğini gösterir; tahsilat onayıyla kabul edilen siparişle aynı ticari sonuç değildir. Optimizasyon amacı gerçek satın almaysa kullanılan eylemin bu durumu temsil ettiğini doğrulayın. Google Ads etiketi ve GA4 aktarımı aynı satış için ayrı dönüşüm eylemleri oluşturuyorsa rapor ve hedef ayarını birlikte inceleyin. Kaynakları kontrol etmeden ikisini de bağımsız satış sonucu gibi kullanmak ölçümü şişirebilir.
Örnek sipariş nasıl kontrol edilir?
- İzin verilen test yöntemiyle bir sipariş oluşturun; mağazadaki sipariş kimliğini ve tahsilat durumunu kaydedin.
- Satın alma verisindeki kimlik, para birimi, tutar ve ürünleri mağaza kaydıyla karşılaştırın.
- Başarı sayfasını yenileyin; aynı işlem için tekrar kayıt oluşup oluşmadığını kontrol edin.
- Başarısız ve yarıda bırakılmış ödeme için satın alma eyleminin yanlış çalışmadığını sınayın.
- İptal/iade verisinin hangi raporda ve hangi tarihle değerlendirileceğini reklam ve operasyon ekipleriyle netleştirin.
Test siparişinin işlenmesi, canlı kullanıcıların bütün cihaz ve izin koşullarında aynı davranışı gösterdiği anlamına gelmez. Test kapsamını kullanılan cihaz, ödeme yöntemi ve izin durumu ile birlikte kaydedin. Sorun bulunduğunda reklam hedefini değiştirmeden önce veri sahibini belirlemek önemlidir: yanlış tutar katalogdan, ödeme kaydından veya etiket eşleştirmesinden gelebilir. Reklam hesabındaki ayar bütün kaynak sorunlarını çözemez.
Katkı payıyla bütçe kararını okumak
Temsili sipariş hesabı
Aynı vergi ve dönem esasına getirilmiş bir örnekte sipariş geliri 1.000 TL, ürün ve siparişe bağlı giderler 750 TL olsun. Reklam öncesi katkı 250 TL’dir. Bu siparişi elde etmek için 180 TL reklam harcandıysa kalan katkı 70 TL olur. Paneldeki ROAS yaklaşık 5,56 iken işletmeye kalan tutar farklı bir bilgidir. Rakamlar gerçek müşteri sonucu, sektör ortalaması veya tavsiye edilen hedef değildir.
Bu hesap sabit giderleri, farklı dönemden iadeleri ve müşteri ömrü boyunca oluşacak bütün gelirleri kendiliğinden kapsamaz. İlk sipariş zararına rağmen müşteri kazanmayı seçiyorsanız hangi sonraki alışveriş verisine dayandığınızı açıklayın. Gelecekte tekrar alışveriş olacağını varsayıp bugünkü nakit sınırını yok saymayın. Bütçe değişikliği öncesinde katkı hesabının yanında stok ve teslimat kapasitesine de bakın.
Hangi durumda bütçe artırmak erken olur?
Fiyatı uyumsuz ürünler, tahsilat sorunu, bozuk mobil seçim veya stok dışı ürün ağırlığı varsa önce bu bağımlılıkları kapatın. Veri akışı yakın zamanda değiştiyse önceki dönemle sonraki dönem aynı ölçüme dayanmayabilir. Birkaç siparişin etkili olduğu küçük örneklemde performans hareketini kesin eğilim diye sunmayın. Bütçeyi artırmak bir iş kararıdır; rapor satırının kısa süreli iyileşmesi bu kararın tek gerekçesi olmamalıdır.
Reklam bütçesini yalnız ciro hedefinden türetmeyin. Ürün maliyeti, ödeme masrafı, paketleme, satıcıya kalan kargo ve beklenen iade maliyeti düşüldükten sonra reklama ne kadar alan kaldığını hesaplayın. Muhasebe kârı, nakit akışı ve reklam panelindeki dönüşüm değeri farklı ölçülerdir. Aynı ürünün farklı kampanyalarda indirimli satılması bu ayrımı daha da önemli yapar.
Temsili karar örneği: Vergiler aynı hesap esasına getirildikten sonra bir siparişin reklam öncesi katkısı 250 TL olsun. Sipariş başına 180 TL reklam harcaması 70 TL katkı bırakır; bunun işletmenin sabit giderlerini karşılayıp karşılamadığı ayrıca değerlendirilir. Bu rakamlar sektör ortalaması veya beklenen performans değildir. Yeni müşteri edinme hedefiyle geçici zarar kabul edilecekse süresini ve nakit sınırını yazılı belirleyin.
Günlük hata kontrolü ile haftalık deney kararı
Günlük kontrolde ürün reddi, stok, ödeme ve beklenmedik harcama gibi uygulama sorunları incelenir. Haftalık değerlendirmede sorgu niyeti, kreatif-sayfa uyumu ve sipariş ekonomisi üzerinden sonraki deney seçilir. Her gün hedef, bütçe ve kreatifleri birlikte değiştirmek hangi müdahalenin etkili olduğunu anlamayı zorlaştırır. Değişiklik kaydında tarih, amaç, değişen alan ve sonucu değerlendirme koşulu bulunmalıdır.
- Teslimat sorunu: Reddedilen ürün, biten stok veya çalışmayan ödeme var mı?
- Talep kalitesi: Arama niyeti ürün ve teklif ile uyumlu mu? Negatif kelime ihtiyacı var mı?
- Ekonomik sonuç: Reklam harcaması, iade sonrası satış ve katkı aynı dönem esasına getirildi mi?
- Deney kararı: Bu hafta hangi tek hipotez test edilecek, hangi bulgu kararı değiştirecek?
Düşen satışa hemen bütçe artırarak cevap vermek yaygın bir hatadır. Önce ürün bulunurluğu, ölçüm değişikliği ve ödeme başarısızlığı kontrol edilmelidir. Bir başka hata kısa dönem ROAS yükselişini büyüme sanmaktır; mevcut talebe daha fazla ağırlık verilmiş olabilir.
- Ürün feed güncel fiyatı ve satın alınabilir varyantı temsil ediyor mu?
- Kampanya gerçekten istenen dönüşüm hedefini kullanıyor mu?
- Brüt satış, iade ve tahsilat farklı raporlarda açıkça ayrılıyor mu?
- Arama niyetiyle ürün sayfasındaki teklif aynı soruya cevap veriyor mu?
- Yeni deneyde hangi tek varsayım araştırılıyor ve hangi bulgu kararı değiştirecek?
Reklam iyi, satış zayıfsa nereden başlanır?
Tıklama verisiyle doğrudan bütçe kararına geçmeyin. Önce kampanyanın gönderdiği gerçek URL’yi mobilde açın. Doğru ürün, stok ve teslimat görünüyorsa seçim ve ödeme görevini test edin. Müşteri doğru sayfaya ulaşıyor fakat ürün koşulları ikna edici değilse ürün ve teklif ekibinin çalışması gerekir. Feed hataları için Merchant Center teşhis rehberi, kampanya türü seçimi için Performance Max ve Shopping karşılaştırması daha dar sonraki adımlardır.
Ürün sayfasındaki eksikler reklam hesabında çözülemez. Varyant seçimi, teslimat bilgisi ve güven unsurları için ürün sayfası dönüşüm kontrolünü ayrıca yürütün. Reklam yönetiminde destek arıyorsanız Google Ads hizmet kapsamını inceleyip ürün verisi, ölçüm sorumluluğu ve raporlama esasını görüşmeye hazırlayın. Sağlıklı yönetimin çıktısı garanti satış değil; hangi harcamanın hangi koşulda anlamlı olduğunun açıkça görülebildiği bir karar düzenidir.
Kaynak kontrolü: 9 Ekim 2026. Hesap özellikleri ve arayüzler değişebilir; platform belgesi kampanya kapsamı içindir, bu yazıdaki işletme örneği temsilidir.