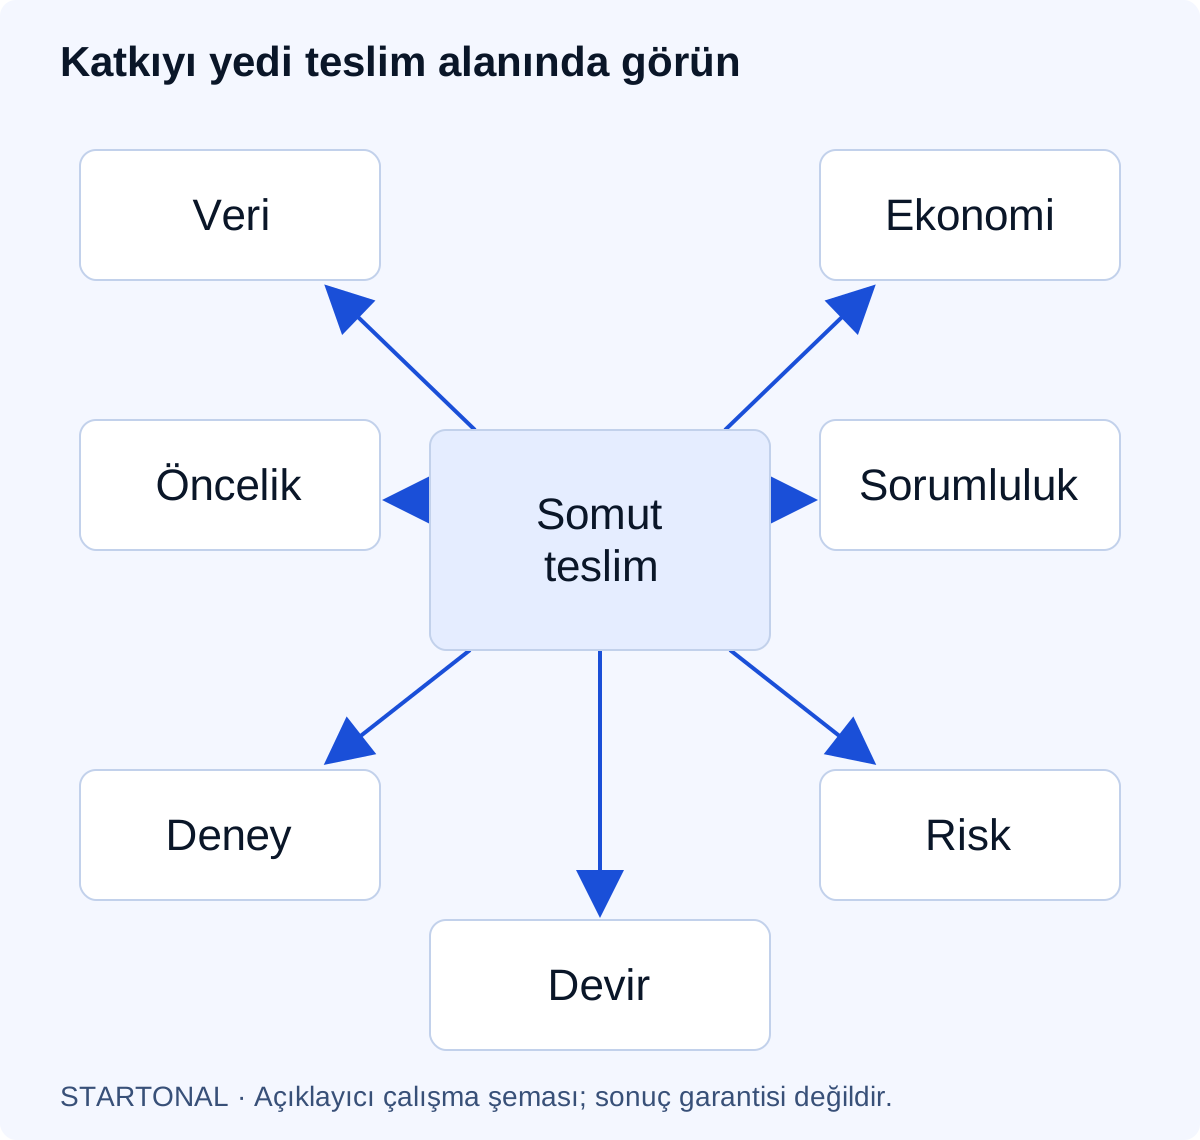
E-ticaret danışmanlığının işletmeye katkısı, yalnız satış grafiğindeki yükselişle değerlendirilmemelidir. Karar belirsizliğinin azalması, verinin doğrulanması, işlerin önceliklenmesi ve uygulama sorumluluğunun görünür olması da somut çıktılardır. Aşağıdaki yedi alan bir fayda garantisi değil; alınan hizmetin gerçekten ne ürettiğini kontrol etmek için değerlendirme çerçevesidir.
Veri ve ürün ekonomisi katkısını teslim dosyasıyla değerlendirin
Reklam ekibi dönüşüm, finans ekibi tahsilat, operasyon ekibi sevk edilen siparişi izleyebilir. Ortak sözlük bu rakamların niçin farklı olduğunu açıklar. Beklenen çıktı, hangi göstergenin hangi kaynaktan ve hangi dönem esasından alındığının yazılmasıdır. Sadece daha çok dashboard kurulması yeterli değildir.
Veri sözlüğünün kabulü
Bir veri sözlüğünün yararı, aynı kelimeyi farklı ekiplerin farklı anlamda kullanmasını görünür kılmasıdır. Siparişin ödeme, gönderim, iade ve tahsilat durumları ayrı tanımlanır. Sözlüğü teslim almak için en azından birkaç anonim sipariş kaydının farklı kaynaklarda nasıl eşleştirildiğini görün. Yalnız göstergelerin adını yazan bir sayfa, toplamların neden farklı olduğunu açıklamıyorsa iş henüz tamamlanmış değildir.
İndirim, komisyon, kargo ve iade sonrası katkı ürün bazında değişebilir. Danışmanlık bu ayrımı ortaya koymaya yardımcı olabilir; fakat eksik alış maliyetini veya vergi kararını kendiliğinden doğru tamamlayamaz. Kontrol edilecek teslim, hesap varsayımlarıyla birlikte maliyet dosyasıdır.
Maliyet dosyasının kabulü
Ürün ekonomisi tesliminde alış maliyeti, indirim, satıcı kargosu, platform veya ödeme gideri ve iade varsayımı ayrı alanlarda bulunmalıdır. Alanlardan biri bilinmiyorsa hesap belirsizliği açık kalır. Danışmanın maliyet tablosunu hazırlaması, işletmenin vergi veya muhasebe sonucunu onaylaması anlamına gelmez. Gerçek maliyetlerin kaynağı ve hangi giderin hangi siparişe bağlandığı açıklanmalıdır.
Öncelik ve sorumluluk katkısını yapılan işle karşılaştırın
İşletmede aynı anda tema, reklam, katalog ve stok sorunu olabilir. Hepsini “acil” saymak ekibin kararını zorlaştırır. Beklenen çıktı etki alanı, risk, bağımlılık ve uygulama kapasitesiyle açıklanan bir iş sırasıdır. Çalışmayan ödeme yolu varken yeni kreatif üretmek farklı öncelik sorusuna cevap verir.
Öneri, uygulama ve onay sahibi belli değilse iş yapılmadan rapor tamamlanmış görünebilir. Danışmanlık dosyası kimden ne beklendiğini yazmalıdır. Örneğin ürün teknik bilgisini işletme doğrular, geliştirici arayüzü uygular ve operasyon ekibi sipariş kaydını kontrol eder. Bu rol ayrımı bütün işi ajansın yapacağı vaadi değildir.
Diğer sütunları görmek için yatay kaydırın.
| Katkı | İstenecek kanıt | Tek başına yeterli olmayan gösterge |
|---|---|---|
| Veri | Sözlük ve örnek kayıt eşleşmesi | Yeni dashboard sayısı |
| Ekonomi | Kaynaklı maliyet varsayımları | Brüt ciro |
| Öncelik | Bağımlılığı açıklanan iş sırası | Bütün işleri acil işaretlemek |
| Sorumluluk | Karar, uygulama ve kontrol sahibi | Toplantıya katılım |
| Deney | Önceden yazılmış kabul koşulu | Değişiklik sonrası tek grafik |
| Proje riski | Açık bağımlılık ve geri dönüş kaydı | Yalnız teslim tarihi |
| Devir | Başka yetkilinin izleyebildiği çalışma dosyası | Dosya bağlantısı göndermek |
Öncelik dosyası yalnız önem puanıyla sınırlanmamalıdır. Bir işin başka işi neden beklediğini gösterin: ölçüm kabulü yapılmadan deney sonucu yorumlanmayacak veya katalog verisi hazır olmadan kampanya kapsamı genişletilmeyecek gibi. Sorumluluk alanında karar verenle uygulayan aynı kişi olmak zorunda değildir. Onay bekleyen işin henüz uygulanmadığı raporda açık kalmalıdır.
Deney ve geçiş riskini birbirinden farklı kanıtlarla kontrol edin
Hipotez, ölçü ve kabul koşulu sonuçtan önce yazılırsa değişiklik daha anlaşılır değerlendirilir. Birden çok unsur aynı anda değiştiğinde etkileri ayırmak zorlaşabilir. Beklenen çıktı “deney kazandı” cümlesi değil; hangi bulgunun ne kadar kesin olduğu, hangi koşulda geri dönüleceği ve neyin yeniden inceleneceğidir.
Yeni platforma geçerken URL, medya, ödeme, stok, posta DNS’i ve erişim sahipliği gibi başlıklar unutulabilir. Proje planına bu bağımlılıkları eklemek yararlıdır. Google’ın site taşıma rehberi aşamalı değişim ve izleme için başvurudur; sıralamanın veya trafiğin aynen kalacağı garantisini vermez.
Temsili durum: ürün bilgisi değişikliği ve platform geçişi
Bir ürün grubunda teslimat bilgisini daha görünür yapmak dar bir kullanıcı görevi deneyidir. Başlangıç gözlemi ve değişiklik sonrası kayıt aynı kapsamla karşılaştırılır. Platform geçişinde ise eski URL, katalog, ödeme ve stok gibi birbirine bağlı kabul alanları vardır. İlk işin deney kartı, ikinci işin geçiş haritasının yerine geçmez. İki çalışma aynı hizmet dosyasında bulunsa da kabul kanıtları farklıdır.
Yeni sitede sipariş yolu çalıştı diye eski URL’lerin korunduğu varsayılmamalıdır. Benzer biçimde bir butona daha çok tıklanması sipariş katkısının arttığını göstermez. Danışmanlığın somut katkısı bu farkları açıklayan test kayıtlarıyla değerlendirilebilir. Burada gerçek müşteri etkisi veya garanti edilen sonuç anlatılmıyor.
Risk dosyasına yalnız olasılık etiketi yazmak yerine tetikleyici, sorumlu ve geri dönüş koşulu ekleyin. Ödeme sağlayıcısı onayı bekleniyorsa bağımlılık sahibini ve yayına etkisini belirtin. Test edilmemiş yedek “rollback hazır” diye kabul edilmemelidir. Önlem uygulandıysa hangi senaryoda kontrol edildiği de dosyada görünmelidir.
Bilgi devrini başka bir yetkilinin görevi tamamlamasıyla sınayın
Özel bir kişinin aklında kalan kampanya koşulu veya dosya eşleşmesi, ekip değiştiğinde kaybolabilir. Veri sözlüğü, karar kaydı ve kabul listeleri bu bilgiyi devredilebilir hale getirir. Beklenen teslim, başka bir yetkili kişinin sistemi nasıl yöneteceğini anlayabilmesidir. Bu belgenin güncel tutulması da işletmenin iş planında yer almalıdır.
Bir kampanya adı veya dosya konumu bilinmesi, işin devredilebilir olduğunu göstermeyebilir. Yetkili başka bir kişi gerekli girdiyle aynı raporu hazırlayabiliyor, açık işi bulabiliyor ve hangi koşulda karar vereceğini anlayabiliyor mu? Devir denemesinde gizli değerleri rapora koymadan uygun erişim yöntemi kullanın. İşletmeye bağlı hesap ile kişisel ajans hesabına bağlı süreç ayrı değerlendirilmelidir.
Devir belgesinin güncelliği de bir sorumluluktur. Sonrasında değişen katalog alanı, ölçüm tanımı veya destek kanalı kayıtlı değilse ilk dosya eskir. Bu nedenle belgeye bakım sahibini ve hangi değişiklikte güncelleneceğini ekleyin. Danışmanın ilk teslimini işletmenin devam eden belge yönetimi göreviyle karıştırmayın.
Katkıyı başlangıç durumu ve açık sınırlarla raporlayın
Başlangıçta mevcut durumu ve beklenen teslimi kaydedin. Sonraki değerlendirmede gerçekleşen uygulama, açık bağımlılık ve sonuç verisini ayrı inceleyin. Danışmanın dışında fiyat, sezon ve stok değişimleri varsa etkiyi tek kişiye atfetmeyin. Kanıtı olmayan satış yüzdesini hizmet kalitesi göstergesi yapmayın.
Danışmanlık tanımı hizmet sınırını, ihtiyaç değerlendirmesi destek türünü açıklar. Danışmanlık kapsamını görüşürken bu yedi başlıktan hangilerinin sizin projenizde somut teslim olarak beklendiğini belirtin. Katkı böylece soyut başarı anlatısı yerine kontrol edilebilir çalışma çıktılarıyla değerlendirilir.
Satış artışı tek başına neden yeterli değildir?
Temsili değerlendirme kaydı: yanlış varyant siparişi
Bir mağazada yanlış varyant seçimine ilişkin destek soruları görülüyor olsun. Başlangıç kaydı, müşterinin hangi bilgiye ulaşamadığını ve sipariş satırının hangi varyantı gösterdiğini içerir. Danışman ürün seçimi bilgisini düzenlemeyi önerir, teknik ekip uygular, operasyon örnek siparişi kontrol eder. Bu üç ayrı adımın kaydı, yalnız tavsiye verilmesine göre daha somut bir çalışma çıktısıdır; tek başına iade oranında düşüş kanıtı değildir.
Kontrol sonrası müşteri görevi tamamlanabiliyor fakat yeterli iade verisi henüz oluşmadıysa dosyada iki farklı durum bulunur: teknik kabul geçti, ticari sonuç belirsiz. Böyle bir ayrım yedi katkı alanının değerlendirilmesini kolaylaştırır. Veri sözlüğü doğru varyantı tanımlar, sorumluluk kaydı uygulayan kişiyi gösterir, deney dosyası gözlemin sınırını açıklar. Aynı dosya gerçek müşteri performansı diye sunulmadan yöntem örneği olarak kullanılabilir.
Katkı kayıtları nasıl güncel kalır?
İşletme yeni ürün grubu eklediğinde eski maliyet varsayımı veya müşteri görevi değişebilir. Önceki teslimin hazırlanmış olması, her yeni bağlamda otomatik geçerli olduğunu göstermez. Bakım kaydında hangi alanın yeniden doğrulanacağı ve kimin sorumlu olduğu yer alsın. Kaynak dosya değişmişse önceki raporun hangi dönemi anlattığı korunmalıdır; eski veriyi sessizce yenisiyle değiştirerek geçmiş kararın dayanağını silmeyin.
Değerlendirme görüşmesinde dosyanın varlığı kadar kullanılabilirliğine de bakın. Yetkili işletme personeli bir sorunun kaynağını ve açık işini bulamıyorsa belge sadeleştirilebilir. Daha çok tablo üretmek tek başına bilgi devri değildir. Somut katkı; doğru kişiye doğru karar bağlamını verebilen, sınırları yazılmış ve gerçek uygulamayla ilişkilendirilmiş kayıtlarla anlaşılır hale gelir.
Sonucu aynı dönemde değişen fiyat, yeni stok ve farklı reklam kapsamından ayırmak her zaman mümkün olmayabilir. Bu durumda yedi teslimin hangilerinin gerçekleştiğini, hangilerinin veri beklediğini ve satış etkisinin ne kadar yorumlanabildiğini ayrı yazın. Uygulanmamış öneri gerçekleşmiş katkı gibi sunulamaz. Bilinmeyen etkiyi belirli bir yüzdeyle tamamlamayın.
Değerlendirmenin amacı bütün çıktıları olumlu göstermeye çalışmak değildir. Beklenen kabul dosyası yoksa eksik teslim olarak kaydedilir; başka ekipten veri bekleniyorsa bağımlılık açıklanır. Böylece hizmetin değeri soyut bir başarı hikâyesinden somut çalışma ve kontrol kayıtlarına taşınır. Bu yedi alan her işletmede aynı önceliği taşımaz; kapsam gerçek karar ihtiyacından türetilmelidir.