E-ticaret danışmanlığı, işletmenin satış kanalları, ürün ekonomisi, müşteri deneyimi ve operasyon kararlarını veriye dayalı biçimde değerlendirmesine yardımcı olan bir çalışma biçimidir. Danışman her işi kendi ekibiyle uygulamak zorunda değildir; analiz, öneri, uygulama ve kontrol sorumlulukları sözleşmede ayrılmalıdır. Danışmanlık satın almak yazılım lisansı almakla veya reklam hesabına bütçe yatırmakla aynı şey değildir.
Danışman görevleri: ilk görüşmeden uygulanabilir iş planına
E-ticaret danışmanlığı nedir sorusunun pratik cevabı, karar vermek için gereken bilgiyi ve yapılacak işi birlikte düzenleyen uzmanlık desteğidir. İşletme sahibi yön belirlerken danışman, hangi varsayımın kanıtlanması gerektiğini görünür kılar. Bu rol satış ekibi, muhasebe, geliştirici ve depo çalışanının yerine geçmez. Danışman görevleri bu ekiplerin bildiklerini aynı karar dosyasında birleştirmek, çelişkileri bulmak ve uygulanabilir öncelik önermektir.
İlk soru genellikle “satış nasıl artar?” olur. Bunun uygulanabilir karşılığı daha dardır: Hangi ürünlerde ekonomik alan var, hangi kanaldaki ziyaretçi ürüne uygun, sipariş hangi noktada kayboluyor ve ekip hangi işi gerçekten sürdürebiliyor? Bir işletme için ödeme hatasının giderilmesi, başka bir işletme için tedarik süresinin kısaltılması daha önemli olabilir. Aynı yol haritasını her mağazaya uygulamak ihtiyaç analizi değildir.
Analiz, erişilebilir veri ve işletmenin paylaştığı bilgiyle sınırlıdır. Eksik giderler veya yanlış ölçülen satışlar varsa danışman bunları gerçek kabul etmek yerine belirsizliği belirtmelidir. Müşterinin geçmiş performansını veya başka bir müşterinin başarısını, kanıt olmadan sizin için beklenen sonuç gibi sunmamalıdır.
İlk toplantıda hangi bilgiler gerekir?
Bir ürün grubunu örnek alarak alış maliyetini, satış fiyatını, stok kaynağını, teslimat süresini ve iade nedenlerini konuşun. Ardından müşterinin bu ürünü nereden öğrendiğini ve neden tercih ettiğini inceleyin. Toplam ciroyu paylaşmak başlangıç için yeterli değildir: iadeler, dönemler ve kanallar farklıysa aynı toplam farklı işletme durumlarını gizleyebilir. Elde olmayan veri ayrıca kaydedilmelidir; danışman bu boşluğu tahminle kapatmamalıdır.
Görüşmeye bütün müşteri kayıtlarını taşımak gerekmez. Anonimleştirilmiş sipariş örnekleri, ürün bazında maliyet dosyası, kategori yapısı ve kişisel veri içermeyen hata ekranları birçok ilk teşhis için daha uygun girdilerdir. Gerçek hesaba erişim gerekirse salt okuma ile başlayıp hangi kişinin hangi amaçla eriştiğini kaydedin. Ücretli bir aracın lisansını danışmanlık kapsamına eklemeden önce hangi kararı kolaylaştıracağını sorun.
İşletmenin önceliği ile ajansın iş listesi nasıl ayrılır?
Ajansın yapabildiği işleri sıralaması, işletmenin önceliğinin belirlenmesi değildir. Görsel yenileme önerilmiş olsa bile ödeme başarısızlıkları müşterinin siparişini tamamlamasını engelliyorsa ilk iş farklı olabilir. Öncelik kaydı etkilenen müşteri görevini, mevcut kanıtı, gereken ekipleri ve geri alınabilirliği göstermelidir. Bir bulgunun önemli olduğunu söylemekle çözümün hangi sırada uygulanacağını belirlemek ayrı kararlardır.
İşletme ve danışman, hangi işin yalnız analiz edileceğini, hangisinin uygulanacağını ve hangisinin başka bir sağlayıcıya devredileceğini başlangıçta ayırmalıdır. “E-ticaret yönetimi” gibi geniş bir başlık bu ayrımı gizleyebilir. Örneğin ürün metni hazırlamak, ürünün teknik özelliklerini doğrulamak ve katalog aktarımını yapmak farklı görevlerdir. Aynı kişi üçünü üstlenebilir; fakat sorumlulukların ayrı yazılması hatanın hangi noktada oluştuğunu bulmayı kolaylaştırır.
Hizmet sınırı için örnek sorumluluk matrisi
Aşağıdaki matris bir sözleşme şablonu değil, kapsam görüşmesini somutlaştıran temsili çalışma örneğidir. Kendi ekip yapınıza göre görev sahiplerini değiştirin. Özellikle teknik sistemlere yapılan müdahalelerde uygulayan kişiyle son kabulü veren kişinin kim olduğu açık olmalıdır. İşletmenin onay yetkisi, hesap sahipliği ve bütçe kararı bir hizmet sağlayıcıya örtük biçimde devredilmemelidir.
Raporun uzunluğu tek başına kalite ölçüsü değildir. İşletme, hangi bulgunun hangi veriye dayandığını ve hangi kararı değiştireceğini anlamalıdır. Paneldeki brüt satış, iade sonrası katkı ve banka tahsilatı birbirinden ayrılmalıdır. Google Analytics raporlama başlangıç kaynağı ölçüm araçlarını tanımak için kullanılabilir; araç raporu işletmenin maliyet ve operasyon verisinin yerine geçmez.
Her raporda tamamlanan işler, açık bağımlılıklar ve sonraki karar ayrı görünmelidir. İş henüz uygulanmadıysa “iyileştirme sağlandı” denmemeli; yalnız öneri veya test planı olarak kaydedilmelidir. Hesap, içerik ve veri erişimlerinin sahibi işletme olarak kalmalıdır.
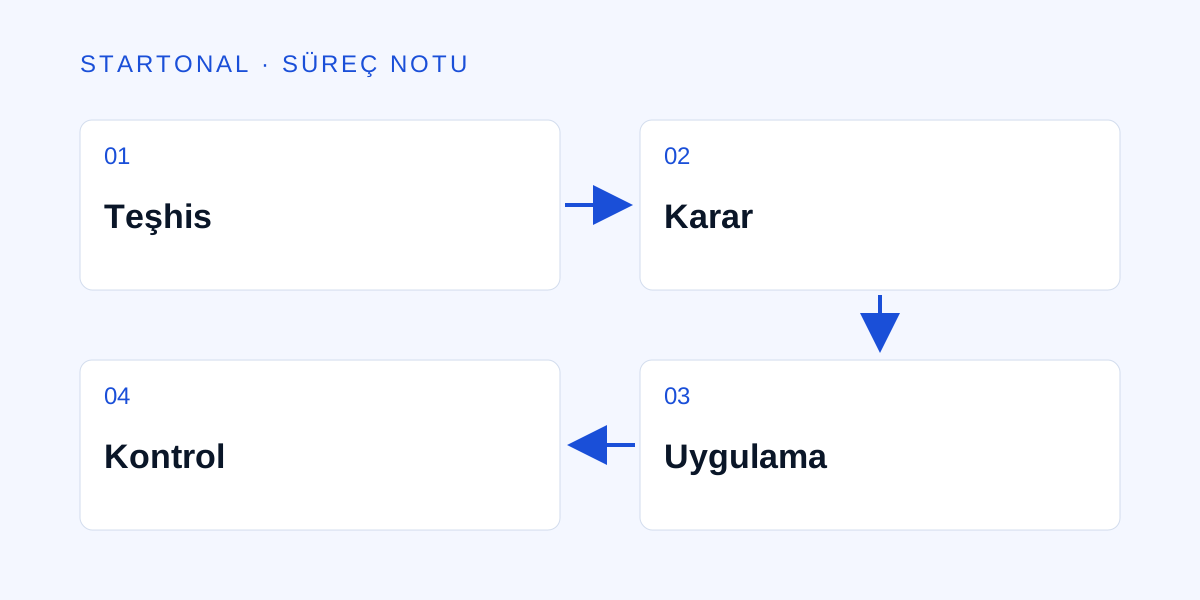
- Teşhis: Verilerin, mağaza akışının ve operasyonun incelenmesi.
- Karar: Önceliklerin, uygulanabilir seçeneklerin ve başarı ölçütünün belirlenmesi.
- Uygulama: Seçilen işin ajans, şirket ekibi veya sağlayıcı tarafından yapılması.
- Kontrol: Değişikliğin çalıştığının ve sonuçlarının izlenmesi.
Bu ayrım “tema düzeltmesini kim yapacak?” gibi soruları görünür kılar. Teknik çalışma kurulum ekibinin, ürün bilgisi işletmenin, ücret ve sözleşme yorumu yetkili uzmanların işi olabilir. Danışmanın önerdiği her görev danışmanlık ücretine otomatik dahil değildir.
Diğer sütunları görmek için yatay kaydırın.
| İş | Danışmanlık çıktısı | Uygulama ve kabul |
|---|---|---|
| Mobil ödeme sorunu | Hata örnekleri, etkilenen adımlar, tekrar testi | Geliştirici ve ödeme sağlayıcısı uygular; işletme sipariş kayıtlarıyla kabul eder. |
| Ürün katkı hesabı | Maliyet alanlarının ortak tanımı, eksik veri listesi | İşletme maliyetleri doğrular; mali/vergisel yorum yetkili uzmana gider. |
| Kampanya deneyi | Hipotez, bütçe sınırı, ölçüm ve durdurma koşulu | Reklam ekibi uygular; işletme bütçe ve ticari sonucu değerlendirir. |
| Platform geçişi | URL/veri envanteri, riskler, kabul kapıları | Kurulum ekibi uygular; hosting ve işletme sahipleri yayın kararını verir. |
Raporda bir bulgu nasıl yazılmalı?
Temsili kayıt: “Mobilde beden seçimi değiştiğinde sepete önceki beden ekleniyor.” Kanıt olarak cihaz, ürün örneği ve tekrarlama adımları eklenir. Etki “müşteri yanlış varyant sipariş edebilir” biçiminde yazılır. İş sahibi geliştiricidir; kabul koşulu aynı örnekte seçilen bedenin sepet, sipariş ve stok kaydında eşleşmesidir. Böyle bir kayıt “dönüşümü artırın” önerisinden daha değerlidir çünkü yapılacak iş ve kapanış koşulu kontrol edilebilir.
Bulgu dosyası ayrıca hangi bilginin henüz bulunmadığını söylemelidir. Yanlış varyantın kaç siparişi etkilediği bilinmiyorsa bu sayı yazılmaz. Önce geçmiş kayıtları örneklemek veya yeni siparişler için hatayı gözlemek üzere ayrı görev açılır. Teknik sorun giderildiğinde sorunun kapandığı raporlanabilir; gelir etkisi ancak uygun dönem ve ölçüm koşullarıyla değerlendirilebilir. İki sonucu tek bir başarı yüzdesine sıkıştırmak güvenilir raporlama değildir.
Danışmanlık, reklam yönetimi ve kurulum arasındaki fark
Danışmanlık bir karar çerçevesidir; reklam yönetimi ve kurulum ise belirli uygulama alanlarıdır. Bir çalışma üç alanı birlikte içerebilir, ancak teklifin bunları ayrı teslimlerle göstermesi gerekir. Yalnız reklam hesabını iyileştirirken depo kapasitesi veya stok aktarımı sorununu çözmüş sayılmazsınız. Benzer şekilde yeni tema teslimi, ürün ekonomisinin sürdürülebilir olduğu anlamına gelmez.
İşletme problemi tanımlamaya, gerekli veriyi paylaşmaya ve kararları uygulamaya hazırsa danışmanlık anlamlı olabilir. Uygulama kapasitesi olmayan bir ekipte daha çok öneri üretmek bekleyen işi büyütebilir. Bu durumda önce sorumluluk ve kapasiteyi düzenlemek gerekir.
Yalnız danışmanlık ne zaman yeterli olabilir?
İçeride uygulama yapabilen teknik ve operasyon ekipleri varsa dış destek keşif, karar ve kabul kontrolüne odaklanabilir. Böyle bir çalışma mevcut ekiplerin iş sırasını netleştirir. Ancak yapılacak işler çalışanların planında yer almıyorsa raporun hazırlanması sorunu çözmez. İşletme, her öneriyi uygulamaya almak zorunda değildir; reddedilen veya ertelenen kararın gerekçesini kaydetmek de çalışma bilgisidir.
Uygulama desteği ne zaman ayrı tanımlanmalı?
Ödeme bağlantısı, ürün aktarımı, ölçüm kurulumu veya kampanya üretimi için içeride yeterli kapasite yoksa ek uygulama desteği gerekebilir. Ücret ve süreyi görevin gerçek kapsamı belirler. “Tüm sorunlar dahil” gibi belirsiz ifadeler yerine örnek teslim, erişim ihtiyacı, bağımlılık ve kapsam dışı alanlar yazılmalıdır. Başka sağlayıcının onayı beklenen bir iş için danışmanın tek başına tamamlanma tarihi garanti etmesi doğru değildir.
Temsili bir ilk çalışma dönemi nasıl planlanır?
Senaryo: sipariş alan ama stok hatası yaşayan mağaza
Bu örnek gerçek Startonal müşterisi değildir. Bir mağaza hem kendi sitesi hem pazaryeri üzerinden aynı ürünü satıyor; son stok iki kanalda da siparişe dönüşüyor. Danışman önce hangi sistemin stoğun asıl kaynağı olduğunu, rezervasyonun hangi olayda yapıldığını ve entegrasyon gecikmelerinin nasıl kaydedildiğini sorar. İlk hedef daha çok reklam almak değil, aynı ürünün birden fazla kez satılma riskini azaltan çalışma düzenini tanımlamaktır.
Planın ilk çıktısı stok ve sipariş durum haritasıdır. İkinci çıktı tek ürünle, iki kanal üzerinde kontrollü kabul senaryosudur. Sonraki adım hata kuyruğunun sorumlusunu ve bildirim yöntemini belirlemektir. Sistem davranışı doğrulandıktan sonra kampanya kapasitesi yeniden ele alınır. Burada danışmanlık, tek bir yazılım tavsiye etmekten önce iş akışının hangi koşulda güvenilir olacağını açıklamış olur.
Toplantı takvimi, veri ve kararların oluşma hızına göre düzenlenmelidir. Her gün aynı grafiğe bakmak yeni bilgi üretmiyorsa günlük toplantı verimli olmayabilir. Buna karşılık canlı ödeme hatası veya katalog aktarımı gibi kritik bir uygulama sırasında kısa kontrol aralıkları gerekebilir. Sabit toplantı sayısından önce hangi olayın değerlendirme gerektirdiğini tanımlamak çalışmayı işletmenin ihtiyacına yaklaştırır.
Önce iş modeli, hedef müşteri ve kanal yapısı konuşulur. Ardından satış, maliyet, stok, trafik ve ekip kapasitesi örneklenir. Bulgu listesi yalnız hata adlarını değil, kanıtı ve etki alanını içerir. Son adım birkaç önceliğin iş sahibi, tarih ve kabul koşuluyla göreve dönüştürülmesidir. İlk toplantıda bütün sorunların çözüleceği veya belirli gelir artışı alınacağı vaat edilmemelidir.
Temsili bir çıktı, “mobil ödeme retlerini araştırın” yerine “iki ödeme senaryosunun hata ekranı ve sipariş kaydı karşılaştırılacak; ödeme sağlayıcısı ve geliştirici sorumluları belirlenecek” biçiminde yazılabilir. Bu ifade çözümü önceden varsaymadan kontrol edilebilir iş tanımlar.
Hizmet alırken kontrol edilecek teslimler
- İlk teşhis hangi veri ve örneklerle yapılacak; eksik veri nasıl kaydedilecek?
- Öneri, uygulama ve son kabul sorumluları teklif içinde ayrı mı?
- Hesaplar, alan adı ve oluşturulan dosyalar işletmenin erişiminde kalıyor mu?
- Bulgu kaydı örnek, iş sahibi ve yeniden test koşulu içeriyor mu?
- Bütçe değişikliği ve üçüncü taraf satın alma için işletme onayı gerekiyor mu?
- Çalışma bitince açık işler, karar geçmişi ve erişim devir listesi teslim ediliyor mu?
Danışmanlık ücretini nasıl karşılaştırmalı?
Doğrulanmış teklif olmadan bir fiyat aralığını bütün işletmelere uygunmuş gibi kullanmayın. Aynı saat sayısı farklı teslimler içerebilir; bazı teklifler yalnız analiz, bazıları uygulama ve üretim desteği içerir. Aynı brief üzerinden analiz kapsamını, toplantıları, üretilecek dosyaları ve devam eden kontrolü karşılaştırın. Lisans, reklam bütçesi ve dış geliştirme bedellerinin ayrıca olup olmadığını sorun. Fiyatı değerlendirebilmek için önce alınacak işi anlaşılır hale getirmek gerekir.
Satış artışı neden garanti edilemez?
Satış; ürünün uygunluğu, fiyat, talep, mevsim, stok, teslimat ve rekabet dahil birçok etkene bağlıdır. Danışman kendi teslimini ve çalışma yöntemini taahhüt edebilir; kontrol etmediği bütün ticari koşulların aynı sonucu üreteceğini söyleyemez. Doğru değerlendirme, uygulamanın çalıştığına dair kabul kaydını ve ticari sonuçların hangi sınırlar içinde ölçüldüğünü birlikte görmektir. Görüşmeyi bu beklentiyle başlatmak hem işletmenin hem danışmanın sorumluluğunu netleştirir.
İhtiyacınızı değerlendirmek için danışmanlık ihtiyaç testini, aday değerlendirmek için danışman seçimi rehberini okuyabilirsiniz. Startonal danışmanlık hizmeti görüşmesinde ilk beklentiniz kesin satış vaadi değil, ihtiyacınıza uygun kapsam ve kontrol edilebilir teslimler olmalıdır.
Editoryal revizyon: 9 Ekim 2026. Özgün yayın tarihi korunmuştur; çalışma örnekleri temsilidir.