Trendyol’da bir ürünün kârlılığını görmek için satış fiyatından yalnız komisyonu çıkarmak yetmez. Alış maliyeti, kargo, hizmet bedelleri, satıcı karşılamalı indirimler, reklam ve iade etkisi ayrı izlenmelidir. Komisyon oranı ürün kategorisi, sözleşme ve dönem koşullarıyla değişebileceğinden bu rehber güncel oran tablosu yerine doğru hesap ve mutabakat yöntemini anlatır.
Komisyon hesabının veri kaynağını ve dönemini belirleyin
Satıcı panelindeki güncel ticari koşullar, komisyon faturaları, sipariş hareketleri ve cari hesap kayıtlarını birlikte inceleyin. Bankaya gelen ödeme ile belirli dönemde satılan ürünlerin toplamı her zaman aynı zaman aralığını temsil etmez. İade, mahsup veya önceki dönem düzeltmesi fark yaratabilir. Platform politikaları için resmî Trendyol Akademi ve hesabınıza özgü satıcı panelini kullanın; oturum gerektiren kişisel oranlar bu yazıda doğrulanmış sayılmamıştır.
Her SKU için satış fiyatı, komisyonun uygulandığı tutar, satıcıya ait giderler ve vergi esasını kaydedin. KDV dahil alış bedelini KDV hariç satışla kıyaslamak görünmeyen bir hesap hatasıdır. Bütün tutarları karşılaştırılabilir esasa getirmek muhasebe ekibiyle birlikte yürütülmelidir.
Panel oranı ile kesinti belgesini birlikte okuyun
Bir ekranda görülen oranı bütün ürünlere ve bütün tarihlere taşımayın. Ürün kategorisi, kampanya koşulu, sözleşme ve işlem dönemi ilgili satır için değerlendirilmelidir. İnternet üzerindeki genel oran tablosu sizin mağazanızın fiilî kesintisini kanıtlamaz. Hesap dosyasına oranı nereden aldığınızı, hangi işlem dönemine uygulandığını ve hangi belgeyle karşılaştırdığınızı yazın. Bu rehber güncel kişisel komisyon oranınızı bildiği iddiasında bulunmaz.
Veri kaynakları farklı günlerde güncellenebilir. Sipariş günü, fatura günü ve ödeme aktarım günü aynı olmak zorunda değildir. Hesaplamada farklı dönemlerden alınmış satış ve giderleri karıştırırsanız gerçekte olmayan bir fark üretebilirsiniz. Önce örnek sipariş satırlarını tek tek eşleştirin; toplam farkın nedenini bilmeden bütün mağazaya yeni oran uygulamayın.
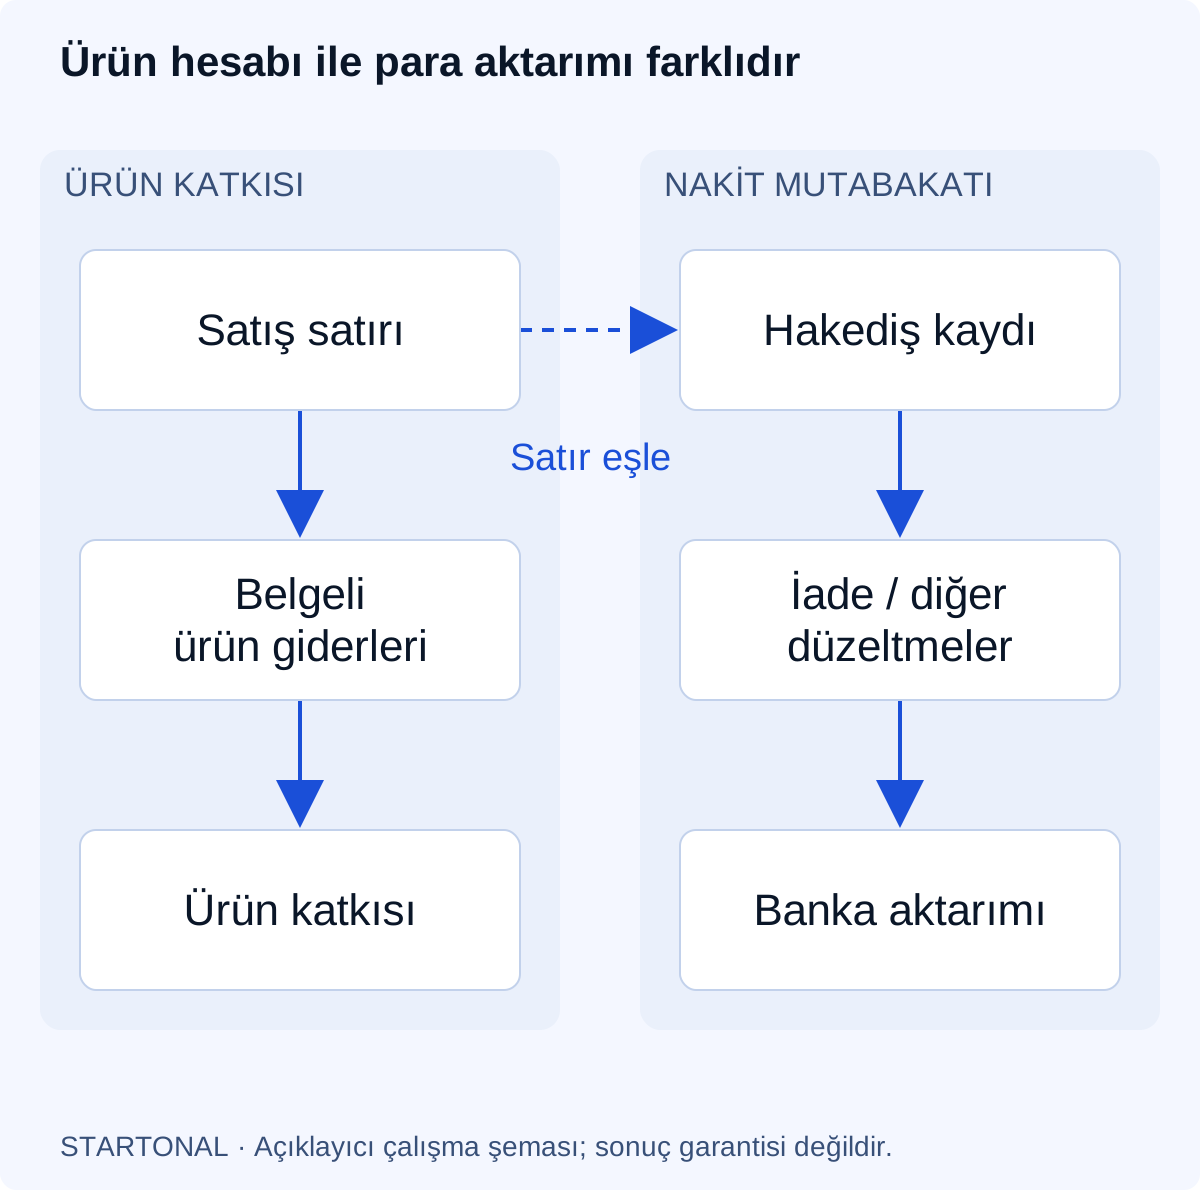
Ürün katkısı, muhasebe kârı ve nakit birbirinden farklıdır
İlk operasyon hesabında satıştan ürünün alış maliyetini, platform kesintisini, satıcıya ait kargoyu, paketlemeyi ve reklam giderini düşebilirsiniz. Bu sonuç muhasebe net kârı değildir: sabit gider, iade, vergiler, stok finansmanı ve dönemsel düzeltmeler kapsam dışında kalabilir. Sonucu “sipariş katkısı” olarak etiketlemek hangi hesabı yaptığınızı daha açık anlatır.
Temsili örnek: Aynı vergi esasına getirilmiş 500 TL satıştan 220 TL ürün, 75 TL varsayımsal platform gideri, 40 TL kargo, 10 TL paketleme ve 35 TL reklam çıkarılırsa 120 TL katkı kalır. Buradaki 75 TL gerçek Trendyol komisyon oranı değildir; yalnız hesap satırını göstermek için seçilmiştir. Sabit gider ve iade payı düşülmediğinden 120 TL’ye işletmenin kesin net kârı denemez.
Yukarıdaki örnekte kullanılan tutarlar yalnız hesap mantığını gösterir; gerçek platform fiyatı veya müşteri sonucu değildir. Ürün katkısı belirli değişken giderlerden sonra kalan tutarı anlatır. Sabit giderler, finansman, personel ve işletmenin diğer yükümlülükleri dışarıdaysa bunu bütün işletmenin net kârı diye adlandırmak yanıltıcı olur. Dosyanın başında hangi giderlerin dahil olduğu yazmalıdır.
Tek bir satışta gider dağıtımını görünür yapın
Bir siparişte birden fazla ürün varsa ortak kargo giderinin ürünlere nasıl paylaştırılacağı karar gerektirir. Adet, ağırlık veya tutar bazlı dağıtım farklı sonuç verebilir; seçilen yöntemi tutarlı uygulayın ve amacını belirtin. Aynı reklam giderini hem sipariş satırına hem aylık toplama eklemek çift sayım yaratır. Dağıtımın yaklaşık olduğu alanları kesin finansal sonuç gibi sunmayın.
Temsili mutabakat sorunu: Siparişin bir ürünü iade edilir, diğer ürün müşteride kalır. İlk hesapta kargo tamamı iki ürüne dağıtılmıştır. İade sonrası aynı dağılımın hâlâ anlamlı olup olmadığını ve hangi giderin gerçekten geri alındığını belgeyle kontrol edin. İade edilen ürünün bütün kesintilerinin otomatik geri döndüğünü varsaymayın; geçerli sözleşme ve işlem kayıtları belirleyicidir.
Hesaplama aracının kapsamını doğru yorumlayın
Trendyol komisyon hesaplama aracı oranı kullanıcıdan alır; hesabınızdan güncel komisyon çekmez. Mevcut uygulama satış tutarıyla girilen komisyon yüzdesini çarpar. Tek girilen KDV oranıyla bazı maliyetlerin KDV payını hesaplar ve negatif hesaplanan ödenecek KDV’yi sıfırda sınırlar. Alış, komisyon, kargo, hizmet, stopaj alanı, reklam ve bu tahmini KDV sonucunu satıştan düşerek sonuç verir.
Bu davranış karışık KDV oranlarını, bütün vergi mahsubunu, iadelerin tüm muhasebe etkisini veya platformun sözleşmeye özgü hesap esasını kapsamaz. Aracın varsayılan yüzdeleri güncel resmî oran olarak alınmamalıdır. Muhasebe veya beyanname sonucu yerine temsilî senaryoları kıyaslamak için kullanılmalıdır.
Otomatik oran sorgulaması yapılmıyor
Mevcut araç, kullanıcının girdiği satış tutarı ve komisyon yüzdesini çarparak komisyon tutarını hesaplıyor. Mağaza hesabına bağlanıp sözleşmenizi veya güncel kategori oranınızı çekmiyor. Ekrandaki başlangıç değerleri resmî ücret teklifi değildir. Kendi verinizi girmeden çıkan sonucu gerçek ürün ekonominiz olarak kullanmayın.
Kodda tek girilen KDV oranı satış, alış, komisyon, kargo ve hizmet kalemlerinin bazı vergi ayrıştırmalarında kullanılıyor. Negatif hesaplanan ödenecek KDV farkı sıfıra sınırlandırılıyor. Farklı oranlar, bütün mahsup koşulları veya işletmenin tüm muhasebe durumu modellenmiyor. Stopaj/ek kesinti alanı da kullanıcının girdiği tutar olarak gider toplamına ekleniyor; aracın kendisi bütün vergi yükümlülüklerini tespit etmiyor.
Bu nedenle araç ön değerlendirme ve senaryo karşılaştırması içindir. Bir girdiyi değiştirirken diğerlerini sabit tutarak hangi varsayımın sonucu etkilediğini görebilirsiniz. Ancak araçtaki “net” etiketi, muhasebe beyannamesi veya kesin vergi danışmanlığı olarak yorumlanmamalıdır. İşletmenin gerçek kayıtları ilgili uzman tarafından değerlendirilmelidir.
İndirim ve iadeyi ayrı senaryolarda kontrol edin
İndirim kimin tarafından karşılanıyor ve komisyon hangi tutara uygulanıyor? Bu iki sorunun cevabı kampanya bazında kaydedilmelidir. Tek bir “indirim yüzdesi” bütün kampanyaları açıklamaz. Aynı şekilde iade, kargo ve reklamın tamamının geri kazanılması anlamına gelmez. Hasarlı ürün, geri taşıma veya tekrar paketleme operasyon gideri yaratabilir.
- Satıcı ve platform karşılamalı indirimleri ayırın.
- İade gerçekleşen siparişin komisyon ve nakit düzeltmesini belge üzerinden kontrol edin.
- Tek ürün marjını kampanyanın toplam katkısıyla birlikte değerlendirin.
- Kargo tarifesi ve ek bedelleri gerçek sözleşmeden güncelleyin.
- Geçici avantajların bitiş tarihini fiyat dosyasında görünür tutun.
Diğer sütunları görmek için yatay kaydırın.
| Durum | Kontrol sorusu | Yanlış varsayım |
|---|---|---|
| Kupon kullanımı | İndirimi kim finanse ediyor? | Her kupon satıcı gideridir |
| Kısmi iade | Hangi satır ve gider düzeltilmiş? | Siparişin bütün gideri silinir |
| Ek hizmet kesintisi | Hangi belge ve döneme ait? | Komisyonun içinde zaten vardır |
| Reklam gideri | Ürüne nasıl dağıtılmış? | Bütün satışlar reklama aittir |
Satış fiyatını düşürme kararında yalnız satış adedi beklentisine bakmayın. Daha düşük katkı, stok yenileme ve operasyon kapasitesi üzerinde baskı yaratabilir. İndirimli dönemin sonucu incelenirken normal fiyatlı dönemle ürün, kanal ve stok bağlamının değişip değişmediği not edilir. Burada hiçbir indirim stratejisi için garantili hacim veya kâr artışı vaat edilmiyor.
Hakediş ve nakit planını ürün hesabından ayrı tutun
Stok alımı bugün, platform tahsilatı daha sonra gerçekleşebilir. Ürün katkısı pozitif olsa bile hızlı stok büyümesi işletmenin nakdini bağlayabilir. Ödeme takvimi ve tedarikçi vadesini beraber izleyin. Düşük iade varsayımıyla çalışan planı, gerçek iade oranı belli olduğunda yeniden değerlendirin; örnek hesabı kalıcı gerçek sanmayın.
Satış hacmi artarken net katkı düşüyorsa önce indirim, komisyon, kargo ve reklam değişimini inceleyin. Katalog ve kampanya kararları için pazaryeri yönetimi rehberini, destek kapsamı için pazaryeri mağaza yönetimi hizmetini değerlendirebilirsiniz. Görüşmeye güncel hareket dökümüyle gelmek, yalnız satış toplamından daha yararlı bir başlangıç sağlar.
9 Ekim 2026: kod davranışı mevcut projeden kontrol edildi. Kişisel komisyon sözleşmesi ve vergisel uygunluk doğrulanmadı; hiçbir örnek güncel platform oranı değildir.
Kasaya gelen tutar o dönemin bütün kârı değildir
Bir aktarım birden fazla sipariş dönemini veya düzeltme kaydını içerebilir. Satışın gerçekleştiği gün ile hesaba geçen gün arasındaki farkı kendi sözleşme ve ekstrelerinizden okuyun; bütün satıcılar için sabit ödeme günü varsaymayın. İade ve ek kesintiler sonraki aktarımda görünüyorsa sipariş eşleme dosyası bu ilişkiyi korumalıdır.
Mutabakatı küçük bir örneklemle başlatın: sipariş satırı, satış tutarı, belgelenmiş kesintiler, iade düzeltmesi ve ilgili aktarım kaydı yan yana yer alsın. Açıklanamayan farkı “diğer” altında kalıcı biçimde saklamak yerine sorumluya yönlendirin. Sonuçta kullanılan veri tarihi ve kapsamını kaydedin. Böylece ürün katkısı için hazırlanmış bir hesap, işletmenin ödeme takvimini veya bütün vergi sonucunu yanlış temsil etmez.